2026年8月– date –
-
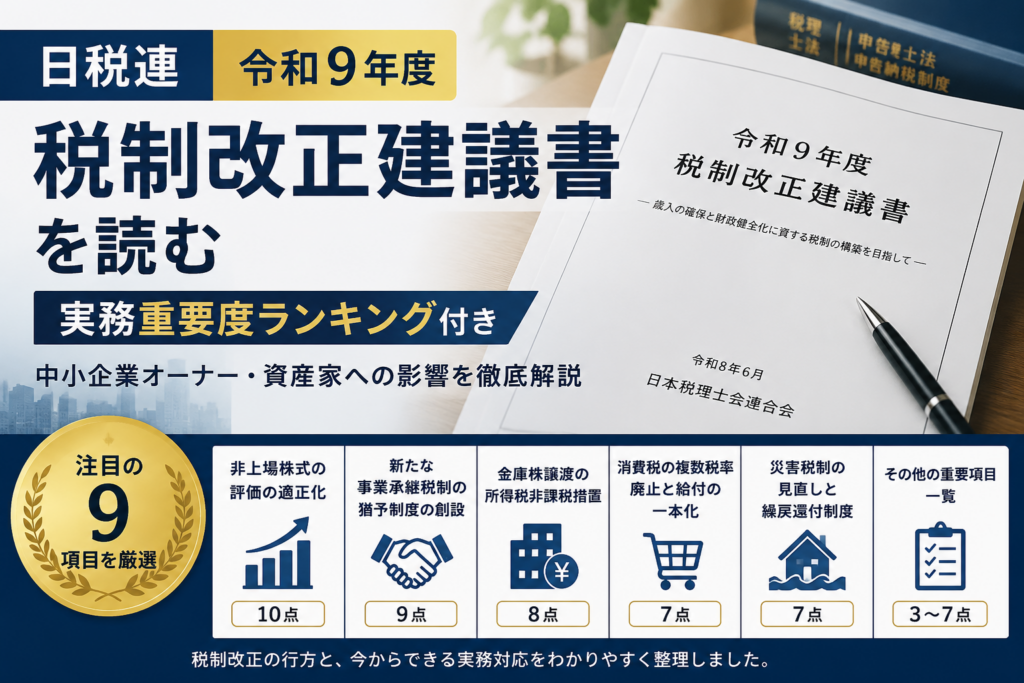
日税連「令和9年度税制改正建議書」を読む ― 実務重要度ランキング付き
-
非上場株式の相続税評価「新ルール」に思う ― 類似業種比準方式は残し、組織再編には「下限」を
-
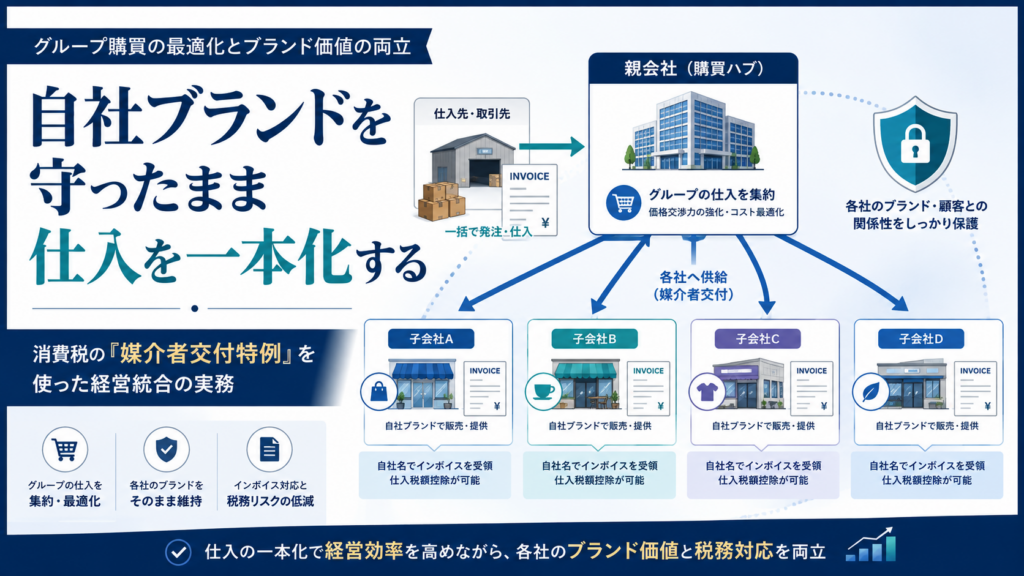
自社ブランドを守ったままグループの仕入を一本化する ― 消費税の「媒介者交付特例」を使った経営統合の実務
-
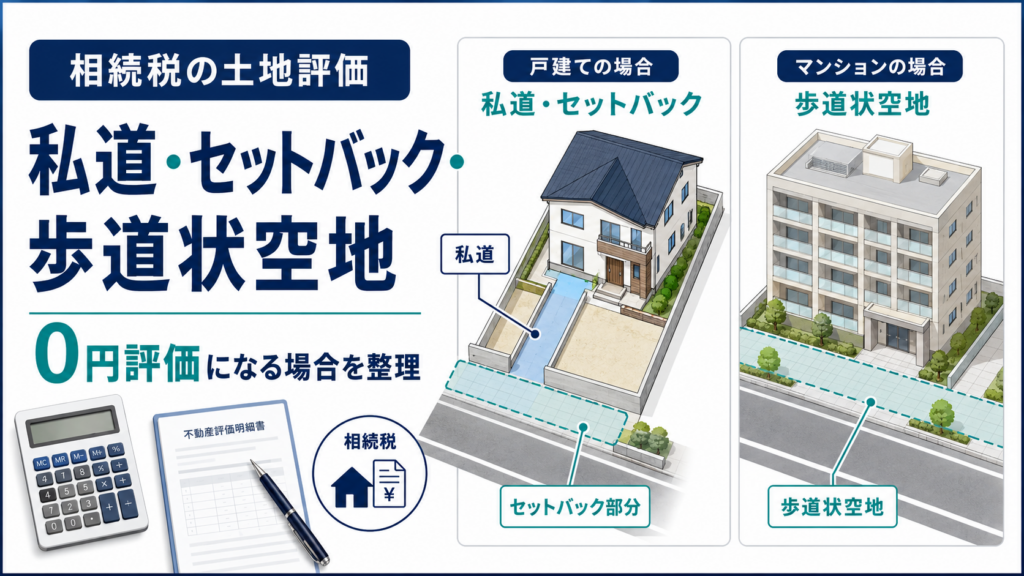
私道・セットバック・歩道状空地の相続税評価|0円になる場合と30%評価の完全まとめ
-
【2027年度税制改正】事業売却益の課税を繰延へ? 非中核事業の売却・M&Aを促す新制度を解説
-

日直手当・宿直手当は4,000円まで非課税? 所得税の要件と労務・社会保険上の注意点
-
役員・従業員の海外渡航費、どこまでが「非課税の旅費」? 給与課税されないための判定基準を税理士が解説
-

【速報】非上場株式の評価が大改正へ|類似業種比準方式は廃止方向、残余利益方式を提示(有識者会議 第5回)
-
速報【新ルール案】非上場株式の相続税評価が大幅見直しへ|2028年から純資産・利益で算定
-
無申告加算税の税率・軽減措置を徹底解説|正当な理由と重要判例
-

過少申告加算税の基本構造と「正当な理由」-判例で読み解く実務対応
-

役員退職金を車両で現物給付する場合の消費税実務 ~代物弁済とみなし譲渡の違いを整理する~


12