スタッフ向け– category –
税理士事務所のスタッフ向けに、日常業務で迷いやすい税務・会計・申告実務を、具体例や計算方法を交えて解説します。
-

不整形地の評価方法(評基通20)|A欄の求め方と4つの計算方法【スタッフ向け】
相続税の申告で土地の評価をしていると、不整形地の評価で必ず出てくるのが、評価明細書の「A」欄(奥行価格補正後の1㎡当たりの価額)です。 書籍の計算例では、整形地ごとの奥行価格補正後の価額を「合計」して計算しているものが多く見られます。一方、... -

【スタッフ向け】不整形地の評価――区分した整形地を基として評価する場合
区分した整形地を基とする不整形地の評価は、別紙で1㎡当たりの単価を求めてA欄に入力すれば、あとは評価ソフトが自動計算します。 評価ソフトの「土地及び土地の上に存する権利の評価明細書」は、正面路線価と奥行価格補正率を1つずつ入れる前提で作られ... -

実家の前の道が狭い方へ|2項道路・セットバックと相続税評価を解説
家の前の道が幅4mに満たない場合、建て替えのときに敷地の一部を後退させ、道路部分として確保しなければならないことがあります。これを「セットバック」といい、相続税の計算でも土地の評価額が下がる場合があります。 尼崎や西宮など阪神間の古くからの... -

【スタッフ向け】居住用家屋の取得費はどう計算する?「標準的な建築価額表」と「減価の額」の実務
居住用家屋の取得費はどう計算する?──「標準的な建築価額表」と「減価の額」の実務 はじめに 相続した実家や、古くから所有する自宅を譲渡する場面で必ずといっていいほど直面するのが「建物の取得価額が分からない」という問題です。契約書類が残ってい... -

【スタッフ向け】中古車の耐用年数を自動計算|簡便法の計算方法を解説
中古資産(車両)の耐用年数 — 簡便法をスタッフ向けに解説 中古車両を取得した際の「簡便法による耐用年数」の計算方法を、条文の根拠から実際の計算シートまで一通り解説します。記帳・申告作業で迷ったときに、このページを見返してください。 目次 な... -

【スタッフ向け】グループ法人税制の譲渡損益調整勘定|戻入れ・簡便法・通知の実務手順
この記事の目的 顧問先には親会社・子会社の両方をお預かりしているグループが多くあります。グループ内で資産を売買した場合、売った年に繰り延べた譲渡損益について、その後、償却・再譲渡・除却などの事由が生じたときに戻し入れる処理が必要です。 特... -
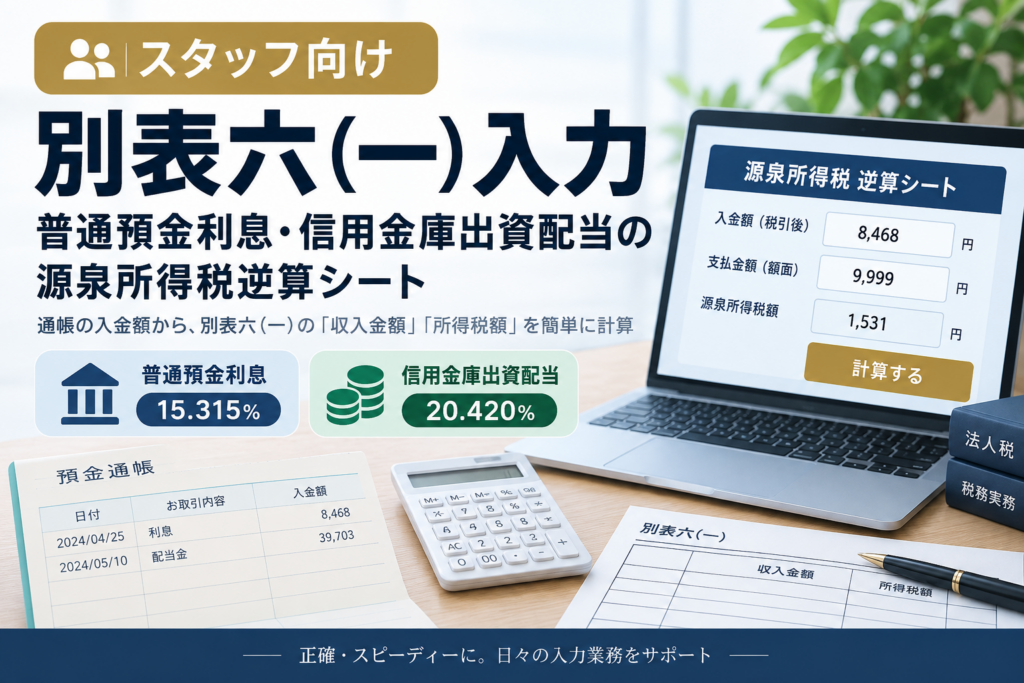
【スタッフ向け】別表六(一)入力|普通預金利息・信用金庫出資配当の源泉所得税逆算シート
【スタッフ用】別表六(一)入力マニュアル|普通預金利息・信用金庫出資配当の源泉所得税逆算シート 別表六(一)の作成時、通帳には源泉徴収後の「手取り額」しか記録されていないことがよくあります。①普通預金利息、②信用金庫の出資配当について、手取り額... -
贈与税計算ツール完全ガイド|暦年贈与シミュレーションエクセル活用法【税理士事務所スタッフ向け】
税理士事務所スタッフ必見!暦年贈与税の計算を効率化する無料エクセルツール。特例贈与・一般贈与・併用パターンの3種類に対応。計算ミスを防ぎ、正確な贈与税額を算出。詳しい使い方と実務のポイントを解説。 はじめに:贈与税計算の効率化と正確性向上... -
【スタッフ向け実務解説】適格合併の別表調整をマスターしよう!
税理士法人松野茂税理士事務所組織再編担当より はじめに 完全子会社を吸収合併するケースは、グループ内再編で頻繁に発生します。適格合併では会計上と税務上の仕訳が異なるため、別表調整が複雑になりがちです。本記事では、エクセルを使った実務的なア... -
中小企業の100%グループ内・適格合併 | 適格要件を詳しくスタッフ向けに尼崎の税理士法人が解説
今回はスタッフ向けに支配関係のある場合を中心に合併の適格要件を確認したいと思います。 組織再編シリーズ 中小企業における合併の基本 第1回は 完全支配関係の合併 第2回は 支配関係・共同事業の合併第3回は 繰越欠損金の引継について解説しま... -
4回 事前確定届出給与のポイント 【尼崎の税理士法人がスタッフ向けに解説】
こんにちは。税理士法人松野茂税理士事務所の松野です。 今回は、法人税実務において非常に重要な「事前確定届出給与」について、30年の実務経験を踏まえて詳しく解説いたします。役員賞与を適切に損金算入するためには、この制度の正確な理解が不可欠です... -
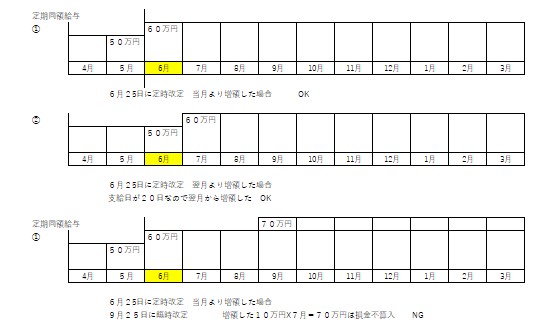
1回 定期同額給与の基本【尼崎の税理士法人がスタッフ向けに解説】
1. 定期同額給与の基本要件 定期同額給与として損金算入が認められるためには、以下の2要件を満たす必要があります。 (1)支給時期が1月以下の一定期間ごとであること 原則: 毎月同じ日に支給 例外が認められる場合: 支給日が休日のため前後する場合 資...


12