News– category –
税制改正や制度変更、実務に影響するニュースについて、条文や通達を踏まえて解説しています。
内容だけでなく、施行時期や経過措置、実務上の注意点を中心に整理しています。
-
令和8年分(2026年)年末調整Q&A|基礎控除104万円・扶養136万円・改正点を解説
令和8年分の年末調整では、基礎控除の引き上げ(合計所得489万円以下は104万円)、給与所得控除の最低保障額の引き上げ(74万円)、扶養親族等の所得要件の引き上げ(給与収入のみの場合は136万円以下)が、令和8年12月1日の施行で一度に適用されます。令... -

都市計画道路予定地にある土地の相続税評価|補正率で最大50%減額される場合も
都市計画道路予定地にある土地の相続税評価 「将来、道路として買い取ってもらえるなら、評価は下がらないのでは?」 相続税の申告で、こう感じる方は少なくありません。ところが、都市計画道路の予定地にかかっている土地は、一定の補正をして評価額を減... -

重加算税とは?税率・最高裁判例・税務調査での対応を税理士が徹底解説
税務調査で最も重く受け止めなければならないペナルティが「重加算税」です。単なる計算ミスや解釈の相違による申告漏れとは異なり、「隠蔽・仮装」という悪質性が認定されると課されるこの加算税は、税率も高く、その後何年にもわたって税務署との関係に... -

KSK2とAIで税務調査は変わる?法33条の2の書面添付と調査選定の関係
国税庁では、AI(人工知能)を利用した税務調査の選定が進んでいます。 さらに、令和8年9月24日には、次世代の国税総合管理システム「KSK2」が導入されました。 税務行政のデジタル化が進むなか、私は、税理士法第33条の2に基づく書面添付制度の重要性が、... -
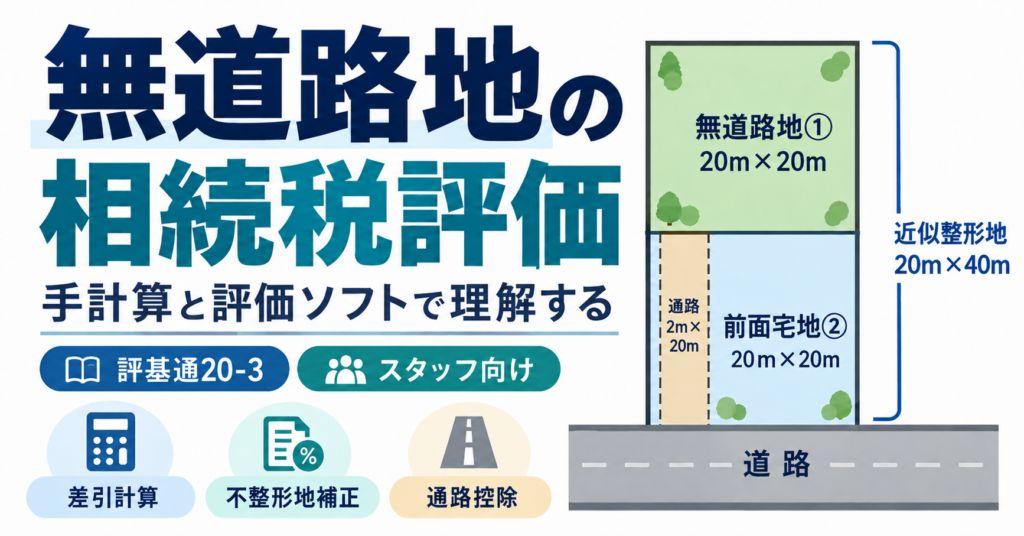
無道路地の相続税評価(評基通20-3)|手計算と評価ソフトで計算方法を解説【スタッフ向け】
はじめに 無道路地は、接道義務を満たすために必要な最小限度の通路を開設するものと仮定し、その通路に相当する部分の価額を差し引いて評価します。この価額は、実際の工事費用ではなく、路線価に通路部分の地積を乗じて計算します。評価ソフトでは、想定... -
非上場株式の評価見直しは難航?国税庁有識者会議の第6回議事要旨と第7回日程が未公表
はじめに:第6回で何が示されたか 令和8年9月16日の第6回有識者会議で、国税庁は残余利益方式の具体的な設計案と、純資産価額方式で評価する「特定の評価会社」の整理案を示しました。この有識者会議は、会計検査院が令和6年11月に評価方式間のかい離を指... -
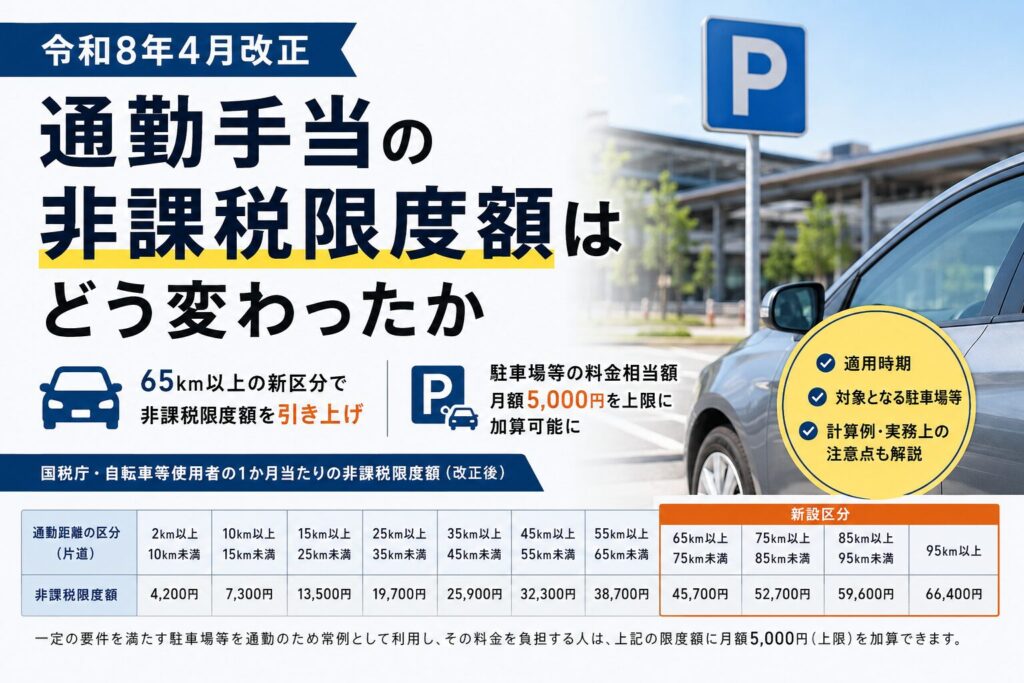
【令和8年4月改正】通勤手当の非課税限度額はどう変わったか-65km以上の新区分と駐車場等の料金相当額の加算を解説
はじめに 令和8年度税制改正により、通勤手当の非課税限度額が改正され、令和8年4月1日以後に支払われるべき通勤手当から適用されています。今回の改正のポイントは大きく2つです。 通勤距離が片道65km以上の人の非課税限度額が引き上げられたこと 一定の... -

食料品の消費税1%への引下げ|簡易課税の特例と本則課税への変更【2027年4月予定】
※2026年10月9日時点の情報です。関連法案は未成立のため、今後の国会審議で内容が変わる可能性があります。 2026年9月15日、政府は飲食料品の消費税率を2年間だけ1%に引き下げる大綱を閣議決定し、国税庁もパンフレットとQ&Aを公表しました。消費者に... -

経営者に相続が発生したら会社はどうする?|M&A・解散・自己株式・小規模宅地の注意点
会社を経営されていた方が亡くなられると、ご遺族は相続税の申告手続と並行して、「この会社を今後どうするか」という難しい判断を迫られます。 後継者がいなければすぐに解散すればよい、と考えてしまいがちですが、注意が必要です。相続税の申告期限(相... -

【令和8年分・年末調整】扶養はいくらまで?基礎控除・配偶者控除を疑問別に整理
年末調整の時期が近づくと、毎年必ずといっていいほど聞かれるのが「結局、うちの子はいくらまで働いて大丈夫なの?」というご質問です。 しかも今年はさらに厄介です。所得税の基礎控除は、令和7年度税制改正と令和8年度税制改正が2年連続で行われ、 基礎... -

大規模修繕のリベート・紹介手数料|マンション管理会社・設計事務所への支払いが交際費になる分岐点
はじめに 先日、公正取引委員会が、関東地区のマンション大規模修繕工事をめぐって、設計コンサル業者に委託して発注される工事の施工業者らに、排除措置命令と課徴金納付命令を出しました。 公正取引委員会の発表によれば、審査の過程で、設計コンサル業... -
【スタッフ向け】別表六(一)入力|普通預金利息・信用金庫出資配当の源泉所得税逆算シート
【スタッフ用】別表六(一)入力マニュアル|普通預金利息・信用金庫出資配当の源泉所得税逆算シート 別表六(一)の作成時、通帳には源泉徴収後の「手取り額」しか記録されていないことがよくあります。①普通預金利息、②信用金庫の出資配当について、手取り額...


