借地権– category –
借地権の相続税評価、使用貸借、相当の地代、土地の無償返還に関する届出書、借地権の認定課税などについて、税務上の取扱いを解説します。
-
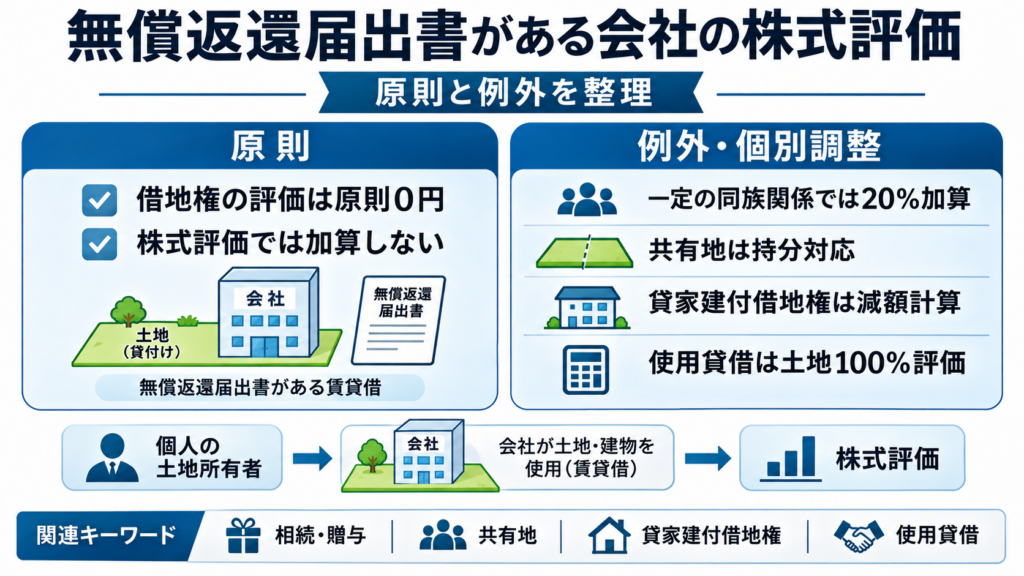
無償返還届出書がある会社の株式評価|借地権20%を加算する場合・しない場合
同族会社が個人所有の土地を借り、「土地の無償返還に関する届出書」を提出している場合、非上場株式の純資産価額方式による評価では、土地の自用地価額の20%を借地権相当額として加算することがあります。 しかし、無償返還届出書が提出されていれば、必... -

親の借地の底地を子が購入すると贈与税がかかる?「借地権者の地位に変更がない旨の申出書」の提出と相続税【スタッフ向け】
親の借地の底地を子が買い取り、その後に地代のやり取りをしなくなると、原則として「親から子へ借地権の贈与があった」と扱われます。ただし、「借地権者の地位に変更がない旨の申出書」をすみやかに提出すれば、贈与として扱われません。 「親が借りてい... -
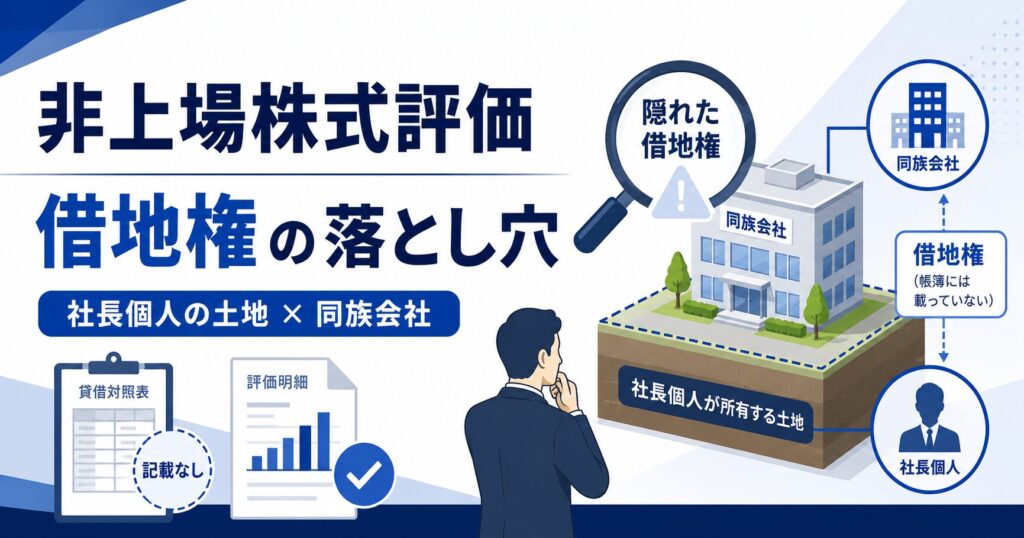
非上場株式の評価で見落としがちな借地権|社長個人の土地を同族会社が使う場合の注意点
はじめに 非上場会社の株式を相続税評価する場面では、会社の決算書だけを見ていては見落としてしまう財産があります。 特に注意が必要なのが、社長個人やその親族が所有する土地の上に、同族会社や関係会社が建物を建てて事業を行っているケースです。尼...


1