組織再編・合併・会社分割など– category –
組織再編(合併・会社分割・株式交換・株式移転など)に関する
税務・会計上の取扱いや実務上の注意点を解説しています。
「適格要件を満たしているか」「税務上のメリット・デメリットは何か」
「スキームとして成立するのか」といった、
検討段階で必ず確認すべきポイントを中心に整理しています。
形式だけで判断すると、
課税・否認・想定外の税負担につながる可能性があるため、
制度の仕組みと実務の視点を重視しています。
-
非上場株式評価の見直しで株価はどう変わる?国税庁と日本商工会議所の主張を比較
はじめに 令和8年4月から、国税庁の「取引相場のない株式の評価に関する有識者会議」で、非上場株式(自社株)の相続税評価方法の抜本的な見直しが進められています。これに対し、日本商工会議所の委員からは、第4回(令和8年7月3日)および第5回(令和8年8月20... -

なぜ事業承継税制の見直しでドイツが参考にされるのか?非上場株式評価との関係を解説
はじめに 令和9年度税制改正に向けて、国税庁では非上場株式の評価方法、中小企業庁では事業承継税制の見直しが同時に議論されています。 二つの会議資料を見ていると、外国制度の比較対象としてドイツの考え方が参考になります。 ドイツでは、会社の価値... -
【令和9年度改正予想】新しい事業承継税制はどう変わる?非上場株式の評価減・10年後免除を解説
参考資料: 国税庁「取引相場のない株式の評価に関する有識者会議」第6回資料/ 中小企業庁「親族内承継に係る施策の効果検証と今後の検討の方向性について」(2025年8月13日) はじめに 令和9年度税制改正に向け、非上場株式の評価方法と法人版事業承継税... -

【速報】事業承継税制と非上場株式評価が同時進行へ―令和9年度税制改正の最新動向
出典: 中小企業庁「中小企業の親族内承継に関する検討会」第6回配布資料 国税庁「取引相場のない株式の評価に関する有識者会議」第6回資料 令和8年(2026年)、中小企業庁と国税庁でそれぞれ進められてきた二つの検討会が、いずれも「令和9年度税制改正」... -

非上場株式評価の見直し【第6回有識者会議】大会社は評価UP・小会社はDOWN?事業承継税制も解説
出典:国税庁「取引相場のない株式の評価に関する有識者会議(第6回)」資料(2026年9月16日) はじめに 国税庁の「取引相場のない株式の評価に関する有識者会議」は、2026年9月16日に第6回会議を開催しました。第1回から第5回までの議論を通じ、類似業種... -

【速報】取引相場のない株式評価、抜本改正の方向性 ― 国税庁が「見直し骨子」を提示
出典:国税庁「取引相場のない株式の評価の見直し(骨子)」(第5回有識者会議・令和8年8月20日机上配付資料) https://www.nta.go.jp/about/council/nai-hyoka/20260820/pdf/05kijoshiryo_kabukaigi.pdf 第5回会議当日に通常の会議資料は公表されましたが... -
非上場株式の相続税評価「新ルール」に思う ― 類似業種比準方式は残し、組織再編には「下限」を
本稿は税理士法人松野茂税理士事務所の公式見解ではなく、代表税理士・松野茂の個人的な見解です。 はじめに 非上場株式(取引相場のない株式)の相続税評価をめぐり、国税庁が現行の「類似業種比準方式」の見直しを検討しているという報道が相次いでいます... -
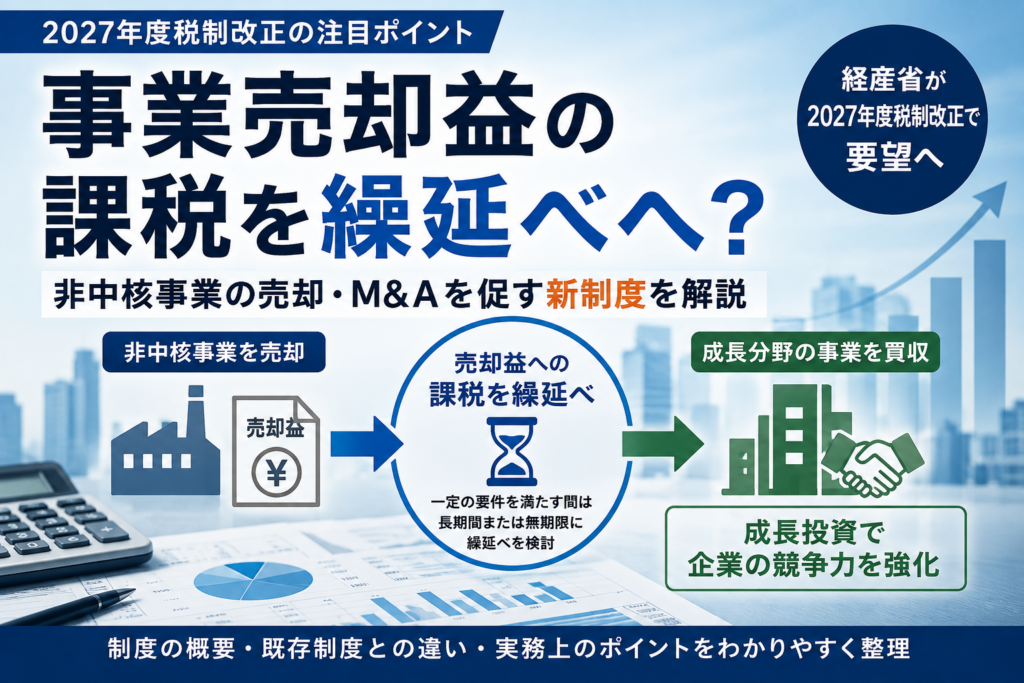
【2027年度税制改正】事業売却益の課税を繰延へ? 非中核事業の売却・M&Aを促す新制度を解説
2026年8月、経済産業省が2027年度(令和9年度)税制改正要望に、企業が事業を売却して得た利益への課税を繰り延べる新制度を盛り込む方針であることが報じられました。非中核事業を売り、その資金で成長分野の事業を買収する企業を後押しする狙いです。 ま... -

【速報】非上場株式の評価が大改正へ|類似業種比準方式は廃止方向、残余利益方式を提示(有識者会議 第5回)
令和8年8月20日、国税庁の「取引相場のない株式の評価に関する有識者会議」の第5回が開催されました。 第1回から第4回までは「現行制度のどこに問題があるか」を洗い出す段階でしたが、今回の資料は国税庁自身が「見直しの方向性」を初めて具体的に提示... -
速報【新ルール案】非上場株式の相続税評価が大幅見直しへ|2028年から純資産・利益で算定
考え方としては、M&A実務における修正純資産価額に収益力(営業権)を加味する評価方法にも近い構造といえます。現行制度では、会社規模や資産構成、組織再編によって評価方法や評価額が大きく変わる場面があり、これを利用した株価対策も広く行われて... -
貸付用不動産「5年ルール」と非上場株式評価改正 有識者会議資料 | 事例⑧の意義
― 有識者会議「事例⑧」が示す185の3年ルール見直し ― 令和7年12月19日、令和8年度与党税制改正大綱が公表されました。相続税・贈与税の分野で最大の注目点は、貸付用不動産の評価方法の見直しです。本稿では、この改正の内容を整理したうえで、「なぜ今こ... -

【国税庁資料で警鐘】第三者を一時的に介在させる株価圧縮スキームは、なぜ危険なのか
~取引相場のない株式の評価に関する有識者会議「事例⑦」を読み解く~ 非上場株式の評価実務に長く携わっている税理士として、今回はどうしても取り上げておきたい事例があります。 国税庁が設置した「取引相場のない株式の評価に関する有識者会議」の資料...


