税務解説ブログ
法人税・所得税・相続税・組織再編・株式評価など
税務実務に関する解説記事を掲載しています。
税務解説
-

相続税申告で生前贈与を確認する方法|暦年課税・相続時精算課税・開示請求
相続税申告書の作成では、生前贈与の確認を「受贈者ごと・贈与者ごと」に行います。確認するのは、①相続時精算課税の選択の有無、②過去の贈与の内容、③相続税に加算する金額の3点です。 はじめに 相続税の申告書を作る際、被相続人からの生前贈与の確認は... -

外形標準課税の対象拡大|令和6年度改正で減資・100%子会社はどう変わる?
はじめに ― 資本金を1億円以下にしても、対象から外れないことがある 令和6年度の地方税法改正により、法人事業税の外形標準課税は、資本金1億円超の法人だけでなく、次の2種類の法人にも広がりました。 減資で資本金を1億円以下にしても、資本金と資本剰... -

適格合併の欠損金引継ぎ|5年前の日は「合併事業年度の期首の5年前の応当日の前日」
はじめに ― 結論から 「子会社にしてから5年たったので、欠損金は引き継げます」。グループ内合併のご相談で、よく耳にする説明です。しかし、この説明だけで判断すると誤ることがあります。 法人税法57条3項の「5年」は、合併日から5年ではありません。判... -

自社発行ポイントは、ユーザーからの「課税仕入れ」にならない?――ポイントサイト運営会社の裁決(令和7年9月26日)を解説
結論から ポイントサイトを運営する会社が、ユーザーに付与したポイントの価値相当額を「ユーザーから役務の提供を受けた対価=課税仕入れ」として消費税の仕入税額控除を求めた事案で、国税不服審判所は納税者の主張を認めず、審査請求を棄却しました(令... -
令和8年分(2026年)年末調整Q&A|基礎控除104万円・扶養136万円・改正点を解説
令和8年分の年末調整では、基礎控除の引き上げ(合計所得489万円以下は104万円)、給与所得控除の最低保障額の引き上げ(74万円)、扶養親族等の所得要件の引き上げ(給与収入のみの場合は136万円以下)が、令和8年12月1日の施行で一度に適用されます。令... -

道路より高い・低い土地は相続税評価が10%下がる?騒音・日照阻害も解説
相続した土地が、道路よりかなり低い位置にある。線路のそばで揺れや音がひどい。隣にマンションが建って一日中日が当たらない。こうした土地は、相続税や贈与税の評価額を10%下げられる場合があります。 根拠は、国税庁のタックスアンサーNo.4617「利用価... -

社長にもボーナスを出したい!役員賞与を経費にするための手続きと注意点
会社の業績が良かったので、社長にもボーナスを支給したい。従業員と同じように、夏や冬に役員賞与を支給できないだろうか。 中小企業の経営者から、このような相談を受けることがあります。 役員に賞与を支給すること自体は可能です。しかし、従業員の賞... -

経営セーフティ共済(倒産防止共済)がある会社の株価は?純資産価額方式の計算と第5表の書き方
はじめに 経営セーフティ共済(中小企業倒産防止共済)は、掛金を全額損金にできるため、多くの中小企業が加入しています。掛金の積立限度額は800万円で、長く続けている会社では、掛金総額が数百万円になることも少なくありません。 ところが、相続・贈与・... -
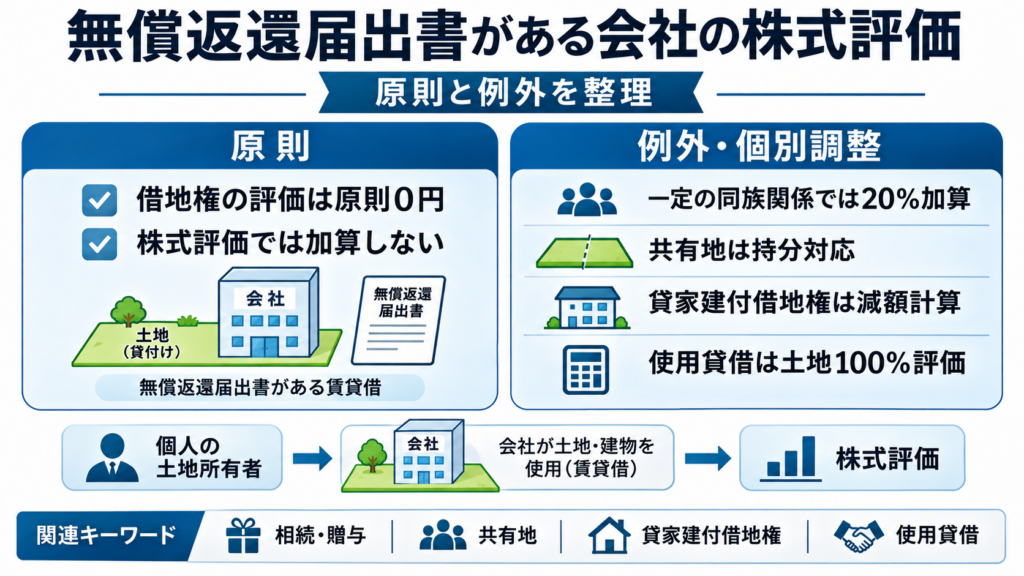
無償返還届出書がある会社の株式評価|借地権20%を加算する場合・しない場合
同族会社が個人所有の土地を借り、「土地の無償返還に関する届出書」を提出している場合、非上場株式の純資産価額方式による評価では、土地の自用地価額の20%を借地権相当額として加算することがあります。 しかし、無償返還届出書が提出されていれば、必... -

【資本取引シリーズ第10回】自己株式の取得で何が起きるか ― 資本の払戻しとみなし配当の計算方法
自己株式の取得は、会社が株主から自社の株式を買い取る取引です。税務上は株主に対する資本の払戻しと同様の性格を持ち、交付金銭の額のうち資本金等の額に対応する部分と、それを超えるみなし配当とに分けて計算します。 はじめに オーナーや親族が持つ... -

【資本取引シリーズ9】減資で均等割は下がる?平成27年改正後の「資本金+資本準備金」下限ルール
はじめに:「減資したのに、均等割が下がらない」 資本金を減らしても、法人住民税の均等割が下がらない場合があります。平成27年度の税制改正で、均等割の基準額に「資本金と資本準備金の合計額」という下限が設けられたからです。 結論を先に書くと、次... -

【資本取引シリーズ7】減資の会計・税務の基本 ― 会社法上は「資本金の計数の減少」にすぎない
はじめに:「減資」といっても、目的によって処理がまったく違う 減資は、会社法上は資本金という数字を小さくするだけの取引です。その後に何をするかで、会計も税務も変わります。 資本金を減らして、その他資本剰余金にしておくだけ 減らした資本金を原...


