税務解説ブログ
法人税・所得税・相続税・組織再編・株式評価など
税務実務に関する解説記事を掲載しています。
税務解説
-

固定資産税通知書が届いたら確認すべきこと|相続不動産・空き家・共有の注意点を尼崎の税理士が解説
はじめに 毎年4月から5月頃になると、「固定資産税・都市計画税納税通知書」が届きます。「税額を確認して終わり」にしていませんか? 実は、固定資産税の通知書は、相続した不動産・空き家・名義変更未了の実家・共有不動産といった問題が潜んでいないか... -

空き家特例まとめ|相続した空き家の3,000万円控除・1億円判定を税理士が解説 第1回から第4回
共有相続・特定受遺者・二次相続まで|尼崎の税理士が実務ポイントを徹底解説 尼崎の税理士が解説|税理士法人松野茂税理士事務所 相続した実家や空き家を売却する場合、一定の要件を満たせば、譲渡所得から最大3,000万円を控除できる空き家特例を使える可... -

マンション管理組合の駐車場収入は課税?法人税と申告義務を税理士が解説|「申告不要」は誤解!無申告リスクと手続きまとめ
マンション管理組合でも、駐車場の外部貸しや携帯基地局収入がある場合、法人税の申告が必要になります。 特に駐車場の外部貸付は、国税庁の基準により「収益事業」と判断されやすく、無申告のまま放置すると過去5年分の追徴課税を受けるリスクがあります... -
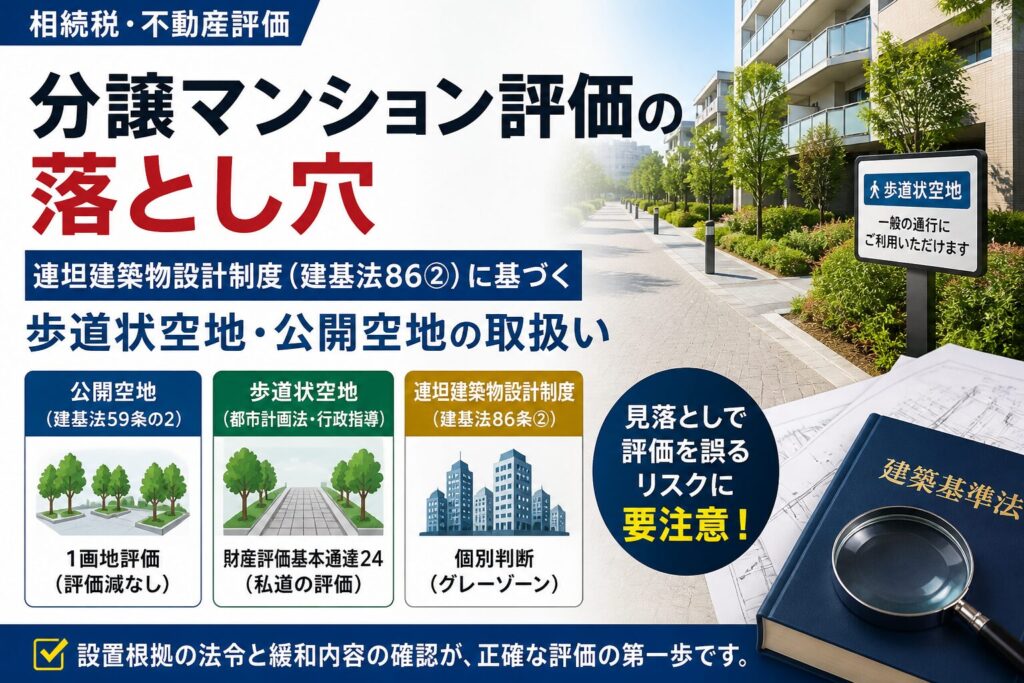
分譲マンション評価の落とし穴|歩道状空地と公開空地の評価の違い|連坦建築物設計制度(建基法86条2項)の実務判断 | 尼崎の税理士が解説
公開空地(建基法59条の2) → 1画地評価(評価減なし) 歩道状空地(都計法) → 財基通24(私道評価) 連坦建築物設計制度(建基法86条2項) → 原則は1画地評価寄り(※個別判断・要根拠) ※名称ではなく「容積率等の緩和の有無」で判断するのが実務上のポ... -

相続で共有になった不動産をどうするか【第4回】売却・分割・放置のリスクと対処法 尼崎の税理士が解説
はじめに 相続で実家や土地を引き継ぐ際、「とりあえず兄弟で共有にしておこう」と考えるケースは少なくありません。一見すると公平で無難な方法に見えますが、共有不動産は、売却・賃貸・大規模修繕などを行う際に共有者全員の合意が必要となる場面が多く... -

空き家放置のリスクとは?固定資産税6倍・近隣トラブル・管理責任【第3回】
はじめに 相続した実家や長年住んでいない住宅を「とりあえずそのまま」にしているケースは少なくありません。しかし、空き家を放置すると、固定資産税の負担増、建物の老朽化、近隣トラブル、損害賠償、行政指導など、思わぬリスクにつながる可能性があり... -

相続登記義務化と「通知だけ来る実家」の問題【第2回】3年以内の申請と過料リスク
はじめに 毎年、固定資産税の納税通知書が届いているものの、実家の登記名義が亡くなった親や祖父母のままになっているケースは少なくありません。いわゆる「通知だけ来る実家」は、税金を払っているだけでは解決せず、相続登記をしないまま放置すると、将... -

固定資産税通知が来たら確認したいポイント【第1回】評価・税額のチェック方法
はじめに 毎年4月から5月頃になると、市町村から「固定資産税・都市計画税納税通知書」が届きます。多くの方は税額だけを確認して納付してしまいがちですが、固定資産税の通知書には、土地や家屋の評価額、課税標準額、住宅用地特例、名義、用途区分など、... -

伊丹 舗道工事・アスファルト | Ms舗道 水田 成哉 | この街の足元を作る仕事
── この街の足元をつくる仕事。──信頼・耐久性・スピード ■ 事業紹介 Ms舗道は、兵庫県伊丹市を拠点に、舗装工事・アスファルト施工・補修工事を手がける専門業者です。代表の水田 成哉氏は、国家資格「2級土木施工管理技士」「2級建設機械施工管理技士... -
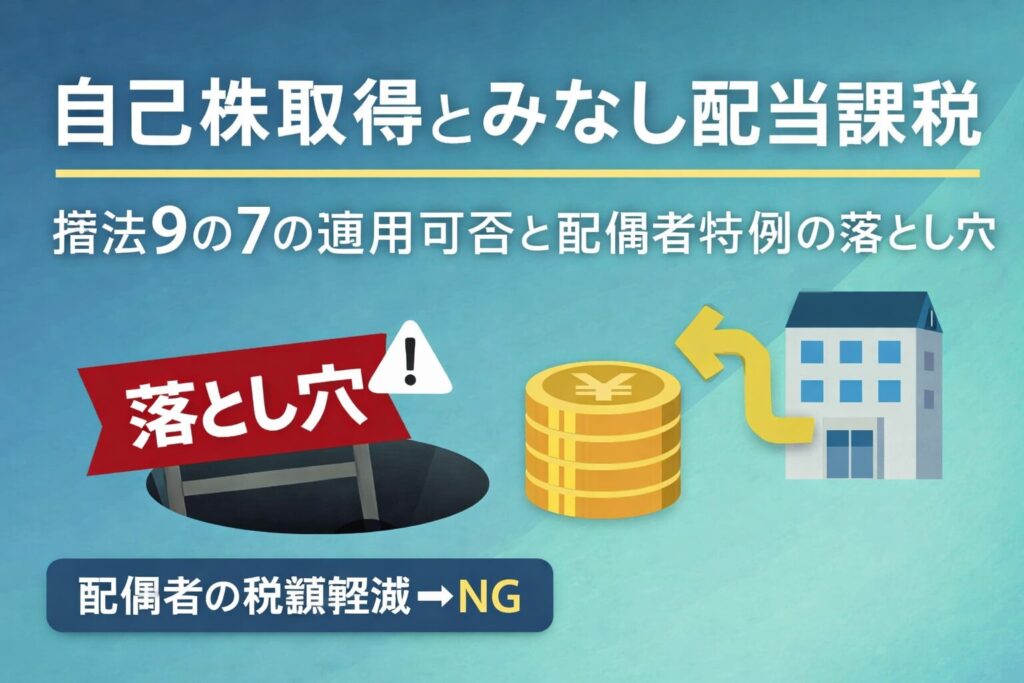
自己株取得とみなし配当課税|措法9の7の適用可否と配偶者特例の落とし穴
はじめに 非上場会社のオーナー株主が、自分の会社(発行会社)に株式を売却するケースが増えています。 事業承継、相続人からの株式集約、退職オーナーからの買い戻し――その背景はさまざまですが、いずれの場合も税務上の取り扱いは通常の株式譲渡とは大... -

株式等保有特定会社の“外し”は可能か?総則6項で否認される境界線【2026年最新】
取引相場のない株式の評価において、「株式等保有特定会社」や「土地保有特定会社」に該当すると、純資産価額方式での評価が強制され、株価が高くなる傾向があります。 そこで、課税時期(相続開始日・贈与日)の直前に意図的に資産を入れ替えて、特定の評... -

非上場株式の評価|贈与後に役員になる場合の配当還元方式の判定|尼崎の税理士が解説
【非上場株式|配当還元方式の判定フロー】 START↓① 同族株主か?↓ YES② 中心的同族株主か?↓ NO③ 議決権割合5%未満か?↓ YES④ 役員か?├ YES → 原則評価(類似業種比準方式)└ NO → 配当還元方式 結論:・副社長に就任 → 配当還元不可(原則評価)・経理...


