税務解説ブログ
法人税・所得税・相続税・組織再編・株式評価など
税務実務に関する解説記事を掲載しています。
税務解説
-

営業外交員を業務委託にできるか|生命保険会社と宅建業の社会保険の違い
この記事のポイント 外交員報酬の源泉徴収は 月額12万円控除後の金額 × 10.21% で計算する 外交員報酬は 納期の特例の対象外(給与は年2回でも、外交員報酬は毎月翌月10日までに納付) 消費税は、固定給(給与)部分は不課税、歩合給(外交員報酬)部分は... -

相続税評価における不動産鑑定の限界|財産評価基本通達と総則6項の考え方
相続税申告で不動産を評価する際、「不動産鑑定を取れば、路線価評価より低い金額で申告できるのではないか」と相談されることがあります。 しかし、現在の相続税実務では、鑑定評価を使って単純に評価額を下げることは簡単ではありません。相続税評価は、... -
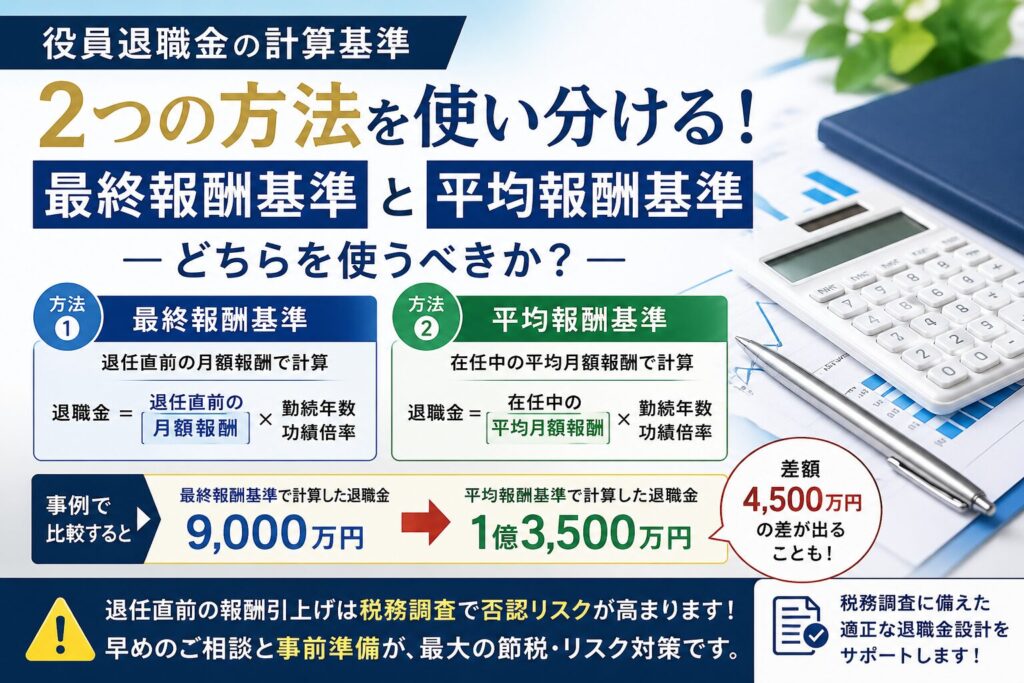
役員退職金の計算基準|最終報酬と平均報酬の使い分けと税務調査の注意点 尼崎の税理士が解説
「最終報酬基準」と「平均報酬基準」 ― どちらを使うべきか? 役員退職金は「功績倍率3.0倍以内なら大丈夫」と思っていませんか? 実は、同じ功績倍率でも「どの報酬月額を使うか」によって、退職金の金額は大きく変わります。 場合によっては、数千万円... -

バー・スナックの手伝いを業務委託契約にする場合の留意点|源泉徴収は不要?
「スタッフに手伝ってもらいたいが、その人が勤めている会社に副業がばれると困る。できれば給与で払いたいが、事情があって業務委託契約にしたい」――こういったご相談を、バーやスナックを経営されているオーナー様からいただくことがあります。 本記事で... -
 M&A 株式譲渡と退職金の税負担最適化シミュレーション|税理士法人松野茂税理士事務所 M&A 税務戦略 M&A における株式譲渡と退職金の税負担最適化シミュレーション 税理士法人 松野茂税理士事務所 尼崎市|相続・事業承継・M&A専門 中小企...
-
外交員報酬の源泉徴収・消費税・社会保険|生命保険会社と宅建業の違いを解説
外交員報酬を支払う会社では、源泉徴収の計算方法を誤っているケースが少なくありません。外交員報酬は、原則として月額12万円を控除した残額に10.21%を乗じて源泉徴収税額を計算しますが、給与を併給している場合や、消費税を税込・税抜のどちらで処理す... -

小規模宅地等の特例まとめ|代償分割・隣地居住・家なき子Q&Aを尼崎の税理士が解説【第13〜16回】|尼崎の税理士が実務事例とQ&Aで徹底解説
はじめに 小規模宅地等の特例は、相続税の計算において土地の評価額を最大80%減額できる重要な制度です。 特に「特定居住用宅地等」は、自宅土地に関する代表的な特例ですが、配偶者が取得する場合、同居親族が取得する場合、家なき子が取得する場合、生... -
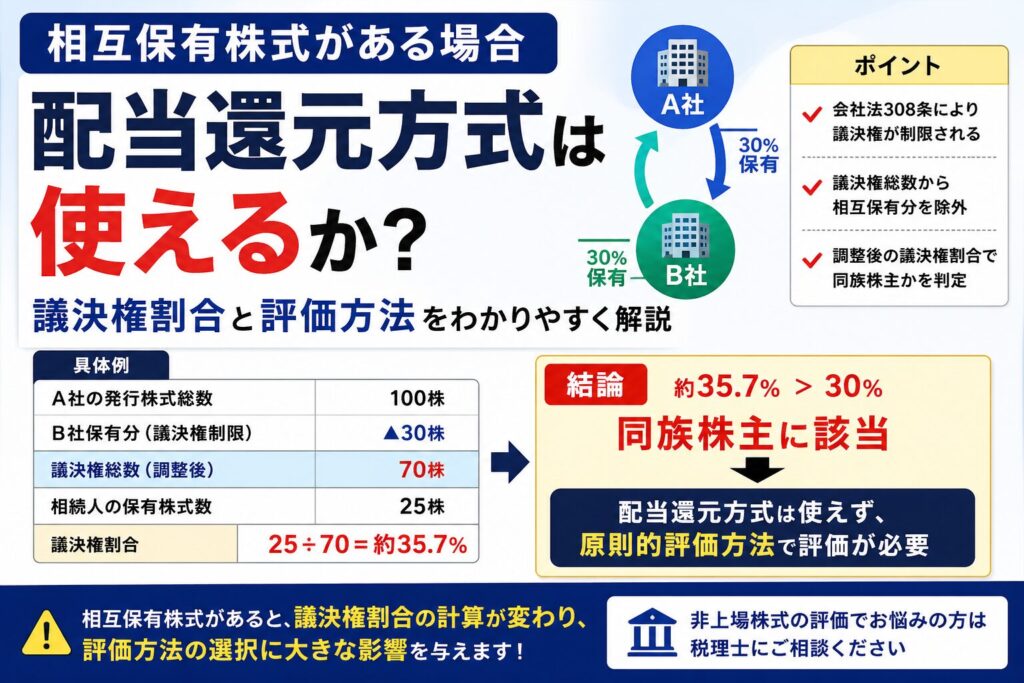
相互持株がある場合、配当還元方式は使える?議決権割合の落とし穴を尼崎の税理士が解説
~配当還元方式は適用できるか~ 同族株主以外の株主で配当還元法が使えると思っていましたが相互持合いにより議決権割合が変化して同族株主に該当してしまい。配当還元法が使えないことがあります。 結論:本件では配当還元方式は使えません。 理由は、相... -
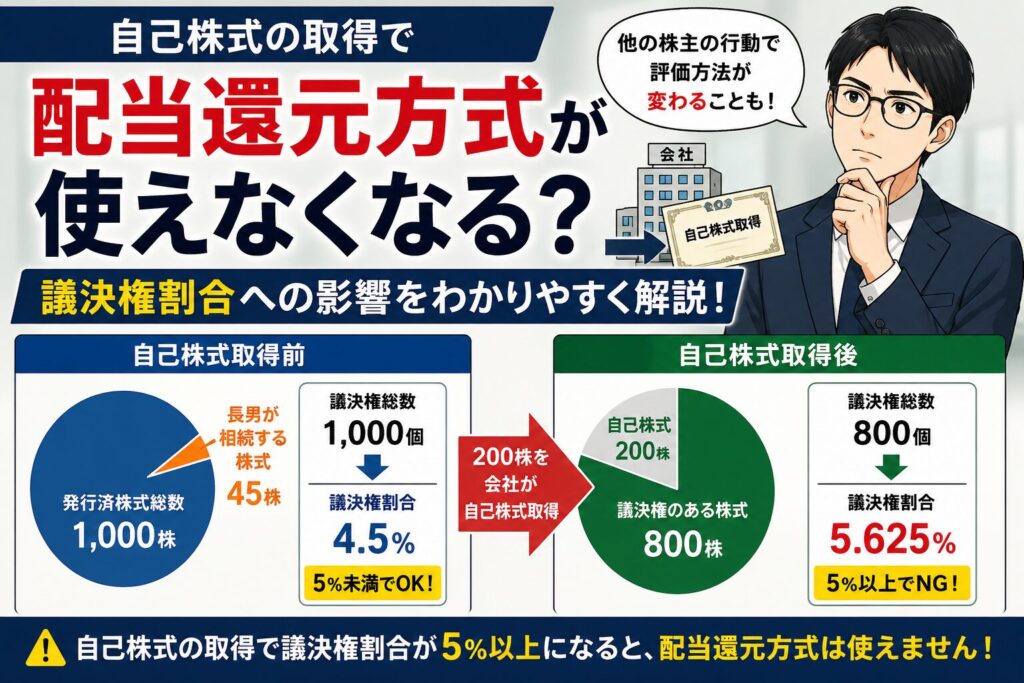
自己株式の取得で配当還元方式が使えなくなる?議決権割合の落とし穴 | 尼崎の税理士が解説
少数株主だから配当還元方式で評価できる――そう思っていても、 「会社が自己株式を取得しただけで」評価方法が変わることがあります。 しかも、自分は何もしていなくてもです。 なお、自己株式の取得により議決権割合が5%以上となった場合、配当還元方式で... -
小規模宅地等の特例 第9回〜第12回|特定同族会社・家なき子・共通Q&A・期限後申告を総解説|尼崎の税理士法人
📋 この記事でわかること 同族会社に土地を貸している経営者が使える「特定同族会社事業用宅地等の特例」の3要件と実務上の注意点 被相続人と同居していなくても適用できる「家なき子特例」の厳格化された要件と判断Q&A 特例の種類を問わず間違いやす... -

役員退職金が損金になる条件とは?税務調査で否認されないための5つの判断基準
役員退職金を検討している経営者の方へ 法人税基本通達「9-2-27(旧34-2)」から読み解く税務判断の基準 前回の記事では、功績倍率「3.0倍」が昭和55年の東京地裁判決に由来することをご説明しました。 しかし、なぜ「功績倍率法」が役員退職金の適正額の... -

「役員退職金 功績倍率3.0の根拠とは?【昭和55年判決から解説】
功績倍率「3.0倍」の歴史的根拠とは 昭和55年東京地裁判決から現代実務まで 役員退職金の税務を考えるとき、必ずといってよいほど登場するのが「功績倍率3.0倍」というキーワードです。 「社長なら最高3倍まで大丈夫」という話を耳にしたことがある方も多...


