税務解説ブログ
法人税・所得税・相続税・組織再編・株式評価など
税務実務に関する解説記事を掲載しています。
税務解説
-
食料品の消費税1%案と簡易課税の2年縛り|本則課税への切替えをどう考えるか
食料品の消費税率を引き下げる案について、報道や民間シンクタンクの分析では、2027年4月から一定期間、軽減税率対象の食料品の税率を8%から1%へ引き下げ、所得連動の給付と組み合わせて家計負担を抑える方向が検討されているとされています。本記事では... -
建設業の一人親方・一人法人に多い売上の波|原因と対策を税理士が解説
尼崎・阪神間で建設業・請負業をされている一人親方・一人法人の方から、「月によって売上が大きく変わる」というご相談を受けることがあります。売上の波には、単なる景気だけでなく、事業の構造的な原因があります。 目次 原因編 1. 現場が忙しくなると... -

配当還元方式10%は本当におかしいのか|本当の問題は「2円50銭」と資本金等の額にある
国税庁の「取引相場のない株式の評価に関する有識者会議」が令和8年4月以降、複数回にわたって開催されています。報道や各種解説のなかで、配当還元方式の還元率「10%」について、「今の金利水準(1%台)と乖離していておかしい」という趣旨の議論が紹介... -

外形標準課税と均等割は減資で下がる?資本金1億円以下にする場合の判定と注意点
資本金を1億円以下に減資すると外形標準課税や法人住民税均等割はどう変わるのか。令和6年度税制改正後の10億円基準、100%子法人等の注意点、均等割の削減効果、繰越欠損金への影響を税理士が解説します。 資本金が1億円を超える法人は、法人事業税におい... -

社宅の社会保険は税務と別計算|令和8年10月改正と標準報酬月額への影響
前回の記事(役員の借上げ社宅は家賃の50%徴収で大丈夫?従業員社宅との違いを解説)では、税務上の社宅の課税関係を解説しました。 今回はその続編として、社宅の税務上の取り扱いと社会保険(標準報酬月額)の取り扱いは全く別の計算体系であることを解... -
社宅の税務|役員の借上げ社宅は家賃50%徴収で大丈夫?従業員社宅との違いを解説
会社が従業員や役員に社宅を貸与する場合、その課税関係は所得税法・所得税基本通達により詳細に規定されています。特に従業員と役員では取り扱いが全く異なり、また役員については面積によってさらに計算方法が変わります。多くのブログや解説記事で誤っ... -

事業用宅地の小規模宅地等の特例まとめ|貸付事業用・特定事業用・特定同族会社事業用の違いを尼崎の税理士が解説
小規模宅地等の特例は、相続税の計算において土地の評価額を大きく減額できる重要な制度です。その中でも、店舗・事務所・工場・賃貸不動産・同族会社への貸付土地・社宅用地など、事業用宅地に関する特例は、土地の利用状況によって適用区分が大きく変わ... -

令和8年度創設「大胆な投資促進税制」とは?5億円以上の大型設備投資で即時償却・税額控除が可能に
令和8年度税制改正において、これまでにない規模の設備投資優遇策が創設されました。その名も「大胆な投資促進税制(特定生産性向上設備等投資促進税制)」です。100億円の投資に対して約19億円の税制効果が見込まれるという、極めてインパクトの大きい制... -

税務調査のオンライン化が本格スタート|電子帳簿保存法・インボイス制度との関係も解説
〜 コロナが変えた税務調査の形 〜 国税庁は、令和7年11月に「税務行政におけるオンラインツールの利用に関するQ&A」を公表し、令和8年3月以降、金沢国税局・福岡国税局以外の国税局等でも順次オンラインツールの利用を開始する方針を示しています。 ... -

個人事業税がかからない業種とは?法定70業種・290万円控除・不動産貸付の課税ラインを解説
法定70業種・不動産貸付・駐車場の課税ライン・都道府県ごとの判断を解説 個人事業主だからといって、必ず個人事業税がかかるわけではありません。 個人事業税は、地方税法で定められた「法定70業種」に該当する事業に対して課税される税金です。そのため... -

今年の業績が悪い個人事業主が使える2つの資金繰り対策|予定納税の減額申請と消費税の仮決算中間申告
「今年は売上が落ちているのに、去年の税金を基準に前払いしないといけないの?」 個人事業主の方から、このようなご相談を受けることがあります。 所得税には「予定納税」、消費税には「中間申告・中間納付」という制度があり、前年の税額をもとに今年の... -
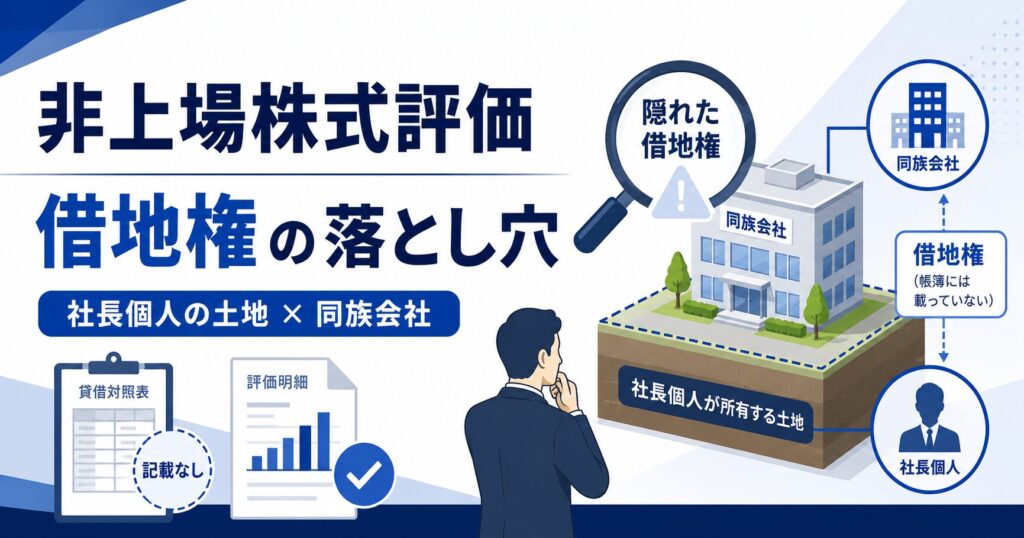
非上場株式の評価で見落としがちな借地権|社長個人の土地を同族会社が使う場合の注意点
はじめに 非上場会社の株式を相続税評価する場面では、会社の決算書だけを見ていては見落としてしまう財産があります。 特に注意が必要なのが、社長個人やその親族が所有する土地の上に、同族会社や関係会社が建物を建てて事業を行っているケースです。尼...


