取引相場の無い株式の評価– category –
取引相場のない株式の評価について、相続税財産評価基本通達、所得税基本通達59-6、法人税基本通達9-1-14を踏まえ、評価手法の違いと実務で問題となりやすい節税・否認リスクまで整理します。
-

相続した非上場株式を発行会社に譲渡した場合のみなし配当課税の特例(措法第9条の7)|失敗しない6つの要件と合同会社・借入金相殺の落とし穴まで税理士が徹底解説
相続税・みなし配当・非上場株式 自社株の相続後に発行会社へ売却を検討している方・実務家の方へ 税理士法人 松野茂税理士事務所専門:相続税・事業承継・非上場株式評価 1.この特例は何のためにあるのか OVERVIEW Qスタッフ 先生、相続で非上場株式を... -
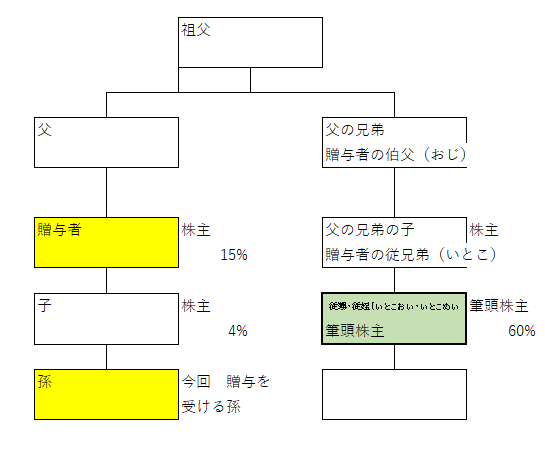
配当還元法は使えるか? 同族株主の判定で見落としがちな親等の数え方
~取引相場のない株式の贈与、同族株主の判定は誰から親等を数えるのか~ 松野先生、最近こんなご相談がありました。 田中: 先生、老舗企業の分家筋のお客様からご相談がありました。本家筋にあたるめい・おいが筆頭株主として会社を取り仕切っており、分... -
社債類似株式と従業員持株会用株式の決定的な違い ― 税理士が教える安全な設計実務
こんにちは。尼崎の税理士法人松野茂税理士事務所の松野です。 従業員持株会で優先株式や無議決権株式を活用されている会社も多いと思いますが、設計を間違えると「社債類似株式」として予期せぬ税務リスクが発生することをご存じでしょうか。 今日は、30... -
受け皿会社は一般社団法人の設立が一番簡単しかし否認事例がありリスク回避が必要 | 尼崎の税理士法人が解説
はじめに 中小企業の事業承継では、分散した自社株式をどのように整理し、安定株主に保有してもらうかが大きな課題になります。特に、同族株主以外の少数株主が保有する取引相場のない株式、いわゆる非上場株式については、将来の経営権の安定や相続対策の... -
【個人から法人へ株式譲渡】取引相場のない株式のみなし譲渡課税は本当に適用される?所得税法基本通達59-6の正しい理解 | 尼崎の税理士法人松野茂税理士事務所が解説
この記事でわかること 個人から法人への株式譲渡でみなし譲渡課税が適用されるケース 所得税法基本通達59-6の制度趣旨の重要性 第三者間取引で合意した価格が時価として認められる理由 低額譲渡による二重課税を避ける方法 はじめに 個人が法人へ株式を譲... -
養子前の贈与は取引相場のない株式の評価は配当還元法 相続対策 11回 | 尼崎の税理士法人による解説
はじめに 養子縁組は、相続税対策や事業承継対策として古くから活用されてきた方法です。法定相続人が増えることで、相続税の基礎控除や生命保険金の非課税枠が増えるほか、相続税の総額にも影響するため、資産家や中小企業オーナーにとって重要な検討事項... -
姻族関係終了届の提出で変わる非上場株式の評価方法 ~相続・贈与における税負担の大きな違い~相続対策 10回目 尼崎の税理士法人による解説
配偶者を亡くされた方が、その後に配偶者の親族から株式を相続・贈与で取得する際、「姻族関係終了届」の提出有無によって株式の評価方法が大きく変わることをご存知でしょうか。今回は、この届出が持つ税務上の重要性について、具体的な事例を交えてご説... -
婚姻前の株式贈与は配当還元法で評価!贈与税87.5%削減の事業承継戦略|尼崎の税理士が解説 9回目
婚姻前は親族ではないため配当還元法で株式評価が可能。原則法1株20万円→配当還元法2.5万円で贈与税を大幅削減。尼崎の税理士が事例で解説|税理士法人松野茂税理士事務所 社長と税理士の会話で学ぶ株式贈与の実務 尼崎市の税理士法人松野茂税理士事務所の... -
無議決権株式の導入により5%以上の株式の移動も配当還元法となる事例説明 M&A 8回目 税理士法人松野茂税理士事務所
無議決権株式の導入により配当還元法による株式の移転が可能となります。 株価の引き下げ対策をしたくない(生命保険、不動産の購入、借入金は嫌だ!) 会社の規模が数十億円で株価が非常に高く 株価の引き下げ対策の効果が出ない場合などでも無議決権株... -
遺言により5%未満の議決権割合になるように分散させた場合の配当還元法の可否判断 相続対策 M&A 7回目 税理士法人松野茂税理士事務所
事例の概要 父が経営している会社を 長男 次男 三男が 承継して 株式の議決権割合は 長男34% 次男33% 三男33%となっていました。 長男 議決権数34%保有は 長女A 次女B が会社の経営には関係ないので 税理士と相談して 孫を利用して 各自... -
純資産価額方式による非上場株式評価|実務完全ガイド | 尼崎の税理士が解説
非上場株式の評価において、純資産価額方式は特に小会社や特定の評価会社で用いられる重要な評価方法です。本記事では、税理士として30年の実務経験から、純資産価額方式の基本から実務上の注意点まで詳しく解説します。 1. 純資産価額方式の基本 1-1. 純... -
同族株主のいる会社で5%未満の株式を遺言で分散することによって配当還元法で相続する方法 3回目 M&A 6回目 尼崎の税理士法人松野茂税理士事務所
これまでの復習 第1回ブログのポイント 親族外承継では49%まで還元法の適用が可能か?M&A・事業承継の事例解説 M&A 4回目同族株主のいる会社において、同族株主以外の株主は配当還元法で評価できることを説明しました。具体的には: 50%以上の...


